負動産とはどのようなもの?相続放棄で所有を回避する方法や処分方法も解説

両親や祖父母など身近な方が亡くなると、その方が生前所有していた不動産を相続する権利が発生します。
しかし相続対象のなかに「負動産」と呼ばれる土地や建物があると、相続後に問題が発生する可能性があることをご存じでしょうか。
そこで今回は、負動産とはなにか、負動産を処分する方法や相続放棄の手続きなどと併せて解説しますので、ぜひ今後の参考にしてみてください。
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む
相続する前に理解を深めたい「負動産」とは
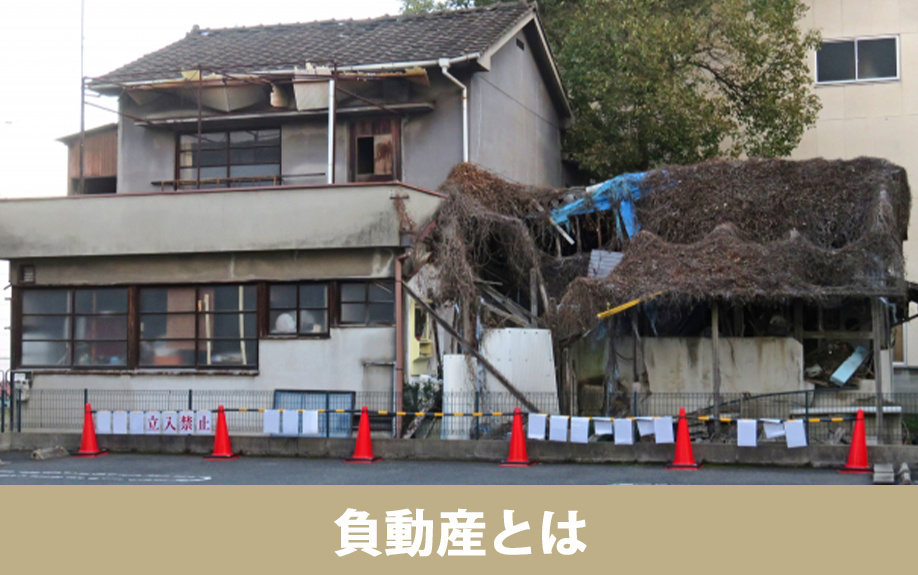
負動産とは価値がなく、所有し続けても利益につながらない不動産を指す言葉です。
かつてのリゾート地にあるマンションや別荘、両親から相続した農地や実家などが挙げられます。
入居者が少ない空室だらけの賃貸物件も負動産の一種で、購入時にローンを組んで土地と建物を購入・建設したとなると赤字経営のリスクもあります。
また相続した不動産が負動産になると、さまざまなデメリットが生じることも覚えておかなければなりません。
固定資産税の納付義務が生じる
負動産は利益を生まないにもかかわらず、所有しているだけで固定資産税が発生します。
土地の評価額が低い地方では固定資産税も抑えやすいですが、土地が広いと税負担が大きくなります。
また、建物がある場合は固定資産税の特例措置を受けられるため、税負担を軽減することが可能です。
しかし、建物がなく土地のみを相続した場合、特例措置の対象外となり、固定資産税額が高くなります。
活用する予定のない土地や建物を相続しても、出費が増えるだけでメリットは少ないと言えます。
管理が必要になる
空き家や土地の定期的な管理には手間がかかるため、負動産に関する問題のひとつと言えます。
相続した空き家を放置し続けると、適切に管理されていないと判断され、「特定空家」に指定される恐れがあります。
特定空家は固定資産税の特例措置の対象外となり、家計への負担が大きくなることが予想されるでしょう。
土地も管理を怠ると雑草が生え放題となり、近隣住民から苦情を受ける可能性があります。
また、雑草の除去を条例で義務付ける市区町村もあるため、土地や建物の相続は予想以上に手間がかかると言えます。
損害賠償を請求されるおそれがある
相続した不動産が原因で損害が発生した場合、その不動産を所有する方は損害賠償責任を問われる恐れがあります。
たとえば、劣化が進んだ建物が倒壊して通行人にケガをさせたり、剥がれた外壁が強風で飛ばされて隣家に被害を与えたりする場合、損害賠償請求のリスクが高くなります。
また、相続した不動産ががけ地で、がけ崩れにより被害が出た場合も同様に、その土地を所有する方は損害賠償請求を受ける可能性があるでしょう。
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む
相続した負動産の処分方法
たとえ相続したとしても、負動産は処分可能です。
負動産の代表的な処分方法は、売却か空き家バンクの利用、寄附の3パターンあり、特徴やメリットなどを比較して自分に合う方法を選択することが大切です。
処分方法(1)売却
負動産を早急に処分したい場合、売却を検討することをおすすめします。
特に、不動産会社に相続した負動産を購入してもらう買取依頼は、買主を探す時間と手間を省けるため、迅速に処分したい場合に有効な方法です。
ただし、負動産の価値が非常に低い場合、買取の対象外となるか、0円に近い買取金額を提示されるリスクがあることに注意が必要です。
買取以外の方法として、不動産会社に購入希望者を探してもらい、売買契約を結んだ相手に物件を引き渡す仲介を利用した売却方法もあります。
この方法では、売却活動を通じて情報を広げられるため、売却が難しい土地でも売買契約を締結できる可能性があり、相場に近い価格で売却できることも期待できます。
処分方法(2)空き家バンク
相続した負動産が地方にある場合、空き家バンクに登録して処分する方法がおすすめです。
空き家バンクとは、地方自治体が実施するサービスで、空き家を売却または貸したい方と地方移住を希望する方とのマッチングを行うものです。
登録時に料金は発生しないため、相続した空き家の処分に困っている場合は、負動産がある地域を管轄する自治体に相談してみると良いでしょう。
ただし、空き家バンクはすべての自治体が実施しているサービスではありません。
管轄の自治体が対応していない場合や、空き家バンクへの登録条件を満たしていない場合は登録できないため、事前の確認が重要です。
処分方法(3)寄附
売却や空き家バンクの活用が困難な場合、寄附による処分を選択することも検討できます。
寄附先の候補は、自治体、個人、法人の3つです。
自治体に寄附するには、担当者による調査の結果、審査を通過する必要がありますが、使用目的がないと判断されると受け付けてもらえません。
個人への寄附は、敷地面積の拡大などを理由に隣地の所有者を対象とするケースが一般的ですが、相手には贈与税が課される点に注意が必要です。
贈与税には年間110万円の基礎控除枠があり、寄附する負動産の評価額が110万円を超えると課税対象となります。
法人への寄附は、譲渡にかかる費用を経費として扱えるため、個人に対する寄附よりも寄附先を見つけやすいです。
特に、一般企業よりも社団法人やNPO法人などの公益法人をターゲットにすると、負動産を寄附しやすくなります。
なお、法人に負動産を寄附すると、寄附した側には所得税、寄附を受けた側には贈与税が課される可能性があるため、その点にも留意する必要があります。
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む
負動産の相続を放棄して手放す方法
負動産を所有したくないのであれば、相続の段階で相続放棄を選択し、最初から負動産を所有しない方法を選ぶのも良いでしょう。
相続放棄に必要な手続き
相続放棄を選択するには、家庭裁判所で所定の手続きをおこなう必要があります。
相続放棄には期限があり、相続の発生から3か月以内に手続きを完了しなければなりません。
もし相続発生から3か月以内に相続放棄の手続きを行わないと、相続人は原則として被相続人が遺したすべての財産を相続することになります。
管理の手間や固定資産税の納付義務などのデメリットを考慮すると、価値がなく収益にもつながらない負動産の相続は避けたほうが良いでしょう。
相続放棄は他の相続人の同意がなくても選択できるため、他に相続人がいても自分の意思で負動産を含む遺産の相続を拒否できます。
相続放棄の対象はすべての遺産
相続放棄は、相続対象となる遺産をすべて受け取れなくなることを意味します。
高額な預貯金が遺されていたとしても、相続放棄を選択すると、預貯金を含めすべての遺産を相続できなくなります。
たとえば、相続対象が預貯金、株式、負動産の場合、負動産だけを放棄し、他の預貯金や株式を相続することはできません。
負動産の所有を避けるために相続放棄を選択しようと考える場合は、事前に相続対象となる財産をすべて洗い出し、プラスの財産とマイナスの財産の合計を算出しましょう。
その上で合計額を計算し、放棄しても問題ないか、損失につながらないかを検討し、慎重に判断することをおすすめします。
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む
まとめ
負動産とは利益を生み出せない不動産を指し、所有するだけで固定資産税が課されるなどの問題点があります。
負動産を処分するなら売却か空き家バンクへの登録、法人などへの寄附で対応しましょう。
所有すること自体を回避したいのであれば、相続発生から3か月以内に相続放棄の手続きを済ませておいてください。
▼ 不動産売却をしたい方はこちらをクリック ▼
売却査定フォームへ進む
